밝은재테크
  • 홈
  • 생활재테크

Type and hit Enter to search

밝은재테크

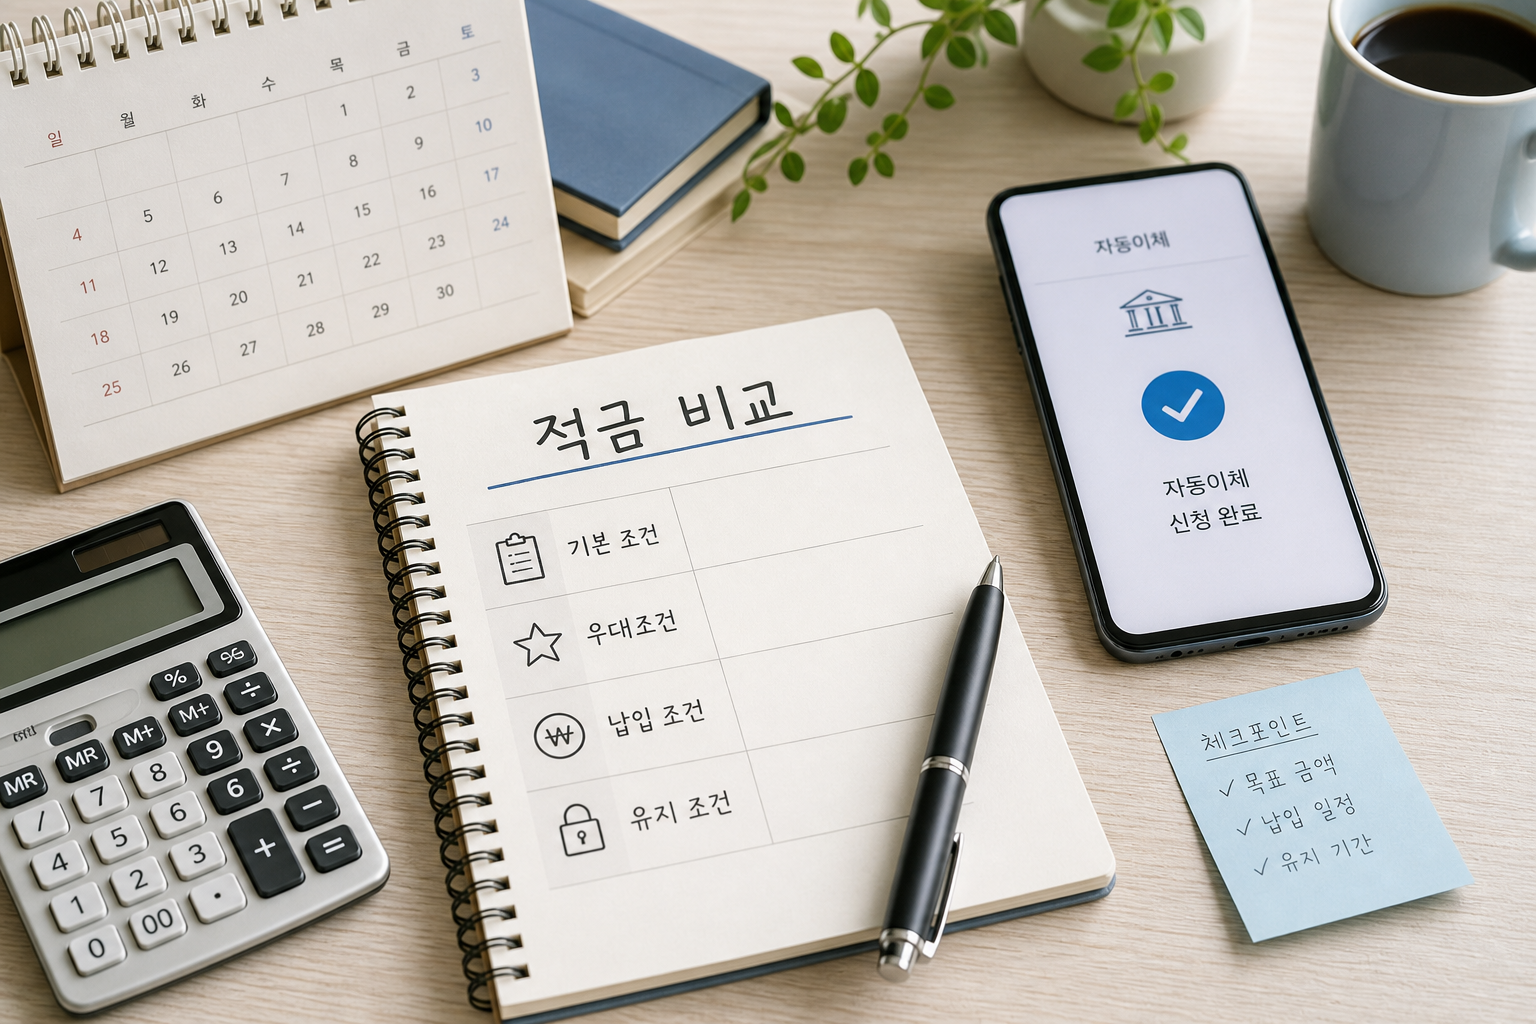
적금 우대금리 조건 확인 방법을 위해 기본 조건과 자동이체 조건을 비교하는 장면
생활재테크

적금 우대금리 조건 확인 방법: 가입 전 충족 가능성을 판단하는 기준

Bright Studio
2026년 08월 10일 5 Mins Read
20 Views
0 Comments

적금 우대금리 조건 확인 방법의 핵심은 최고 금리의 크기보다 그 금리를 받기 위해 해야 하는 행동을 먼저 분리해서 읽는 데 있습니다. 가입할 때는 가능해 보였던 조건도 납입일, 거래 횟수, 유지 기간처럼 매달 관리해야 하는 항목으로 구성되어 있으면 만기까지 지키기 어려울 수 있습니다.

적금 우대금리 조건 확인 방법: 먼저 네 가지 조건을 분리해 읽으세요

적금 금리 비교를 할 때는 한 줄로 표시된 금리만 적어 두면 판단이 흐려집니다. 같은 상품 안내 안에서도 가입 자체에 필요한 조건, 기본적으로 적용되는 조건, 추가 금리를 위한 조건, 만기까지 지켜야 하는 조건이 섞여 있을 수 있으므로 역할별로 나눠 기록해야 합니다.

구분 확인할 내용 가입 전 판단 기준 놓치기 쉬운 지점
기본 조건 기본금리, 계약 기간, 월 납입 방식 우대가 없어도 받아들일 수 있는 구조인지 최고 금리만 보고 기본 구조를 건너뜀
우대조건 거래·결제·서비스 이용 등 추가 행동 평소 습관만으로 충족 가능한지 새 행동을 매달 계속해야 할 수 있음
납입 조건 납입 가능 금액, 납입일, 납입 횟수, 인정 방식 월급일과 현금 흐름에 맞는지 한 번의 누락이나 지연이 어떤 영향을 주는지 미확인
유지 조건 조건을 판단하는 기간, 만기 유지, 중도해지 처리 목표 시점까지 자금을 묶어 둘 수 있는지 조건을 충족한 뒤에도 유지해야 하는 기간을 놓침

월 납입 가능액은 남는 돈을 기준으로 정하기보다, 고정지출과 변동지출을 낸 뒤에도 반복해서 낼 수 있는 금액으로 잡는 편이 현실적입니다. 여유가 큰 달의 납입액을 기준으로 정하면 다음 달부터 자동이체와 납입 계획이 흔들릴 수 있습니다.

  1. 저축 목표와 사용할 시점을 한 문장으로 적습니다. 예를 들어 이사 준비, 여행 경비, 교육비처럼 돈을 쓸 시점이 정해진 목표인지 확인합니다.
  2. 해당 시점 전까지 매달 지속 가능한 납입액을 정합니다. 일시적으로 가능한 금액과 매월 가능한 금액을 구분합니다.
  3. 갑작스러운 지출에 쓸 돈은 적금 납입 계획과 분리합니다. 만기 전 인출 가능성이 높은 돈까지 한 계좌에 묶지 않는 방향을 검토합니다.
  4. 목표 시점과 적금 기간이 맞는지 확인합니다. 목표보다 만기가 늦거나, 만기 전 해지할 가능성이 높다면 기간과 납입액을 다시 조정합니다.

단기 목표자금을 준비하는 가상 사례를 생각해 볼 수 있습니다. A씨는 월 납입 여력은 있지만 몇 달 안에 이사 관련 지출이 예상되어, 우선 바로 쓸 자금과 적금에 넣을 금액을 나눴습니다. 그 결과 높은 납입 한도보다 목표 시점까지 유지할 수 있는 기간과 적당한 월 납입액을 우선 기준으로 삼았습니다.

체크리스트

상품설명서와 약관에서 적금 우대조건을 확인하는 질문

상품 화면의 요약 문구만으로 판단하지 말고, 가입 직전에 상품설명서와 약관의 조건 문장을 확인하는 습관을 들이는 편이 좋습니다. 특히 ‘언제까지’, ‘몇 회’, ‘어떤 방식으로’라는 표현은 우대 적용 여부를 가르는 단서가 될 수 있으므로, 각 답을 비교 메모에 옮겨 두면 좋습니다.

  • 우대조건의 행동은 무엇인가? 평소 하던 거래인지, 새로 만들어야 하는 결제·이체·서비스 이용인지 구분합니다.
  • 조건을 판단하는 기간은 언제인가? 가입일부터인지, 특정 월부터인지, 만기 전 일정 시점까지인지 문서의 기준을 확인합니다.
  • 적금 자동이체 조건은 무엇인가? 자동이체 등록 자체가 조건인지, 정해진 날짜의 출금·입금이 필요한지, 납입 횟수나 인정 기준이 따로 적혀 있는지 확인합니다.
  • 납입을 놓쳤을 때 어떻게 되는가? 납입 가능일, 추가 납입 가능 여부, 조건 판단에 미치는 내용을 읽습니다.
  • 중도해지 관련 문구는 무엇인가? 만기 전에 자금이 필요해질 가능성이 있다면, 해지 시 적용 내용과 우대조건의 처리 문구를 확인합니다.
  • 조건 충족 여부는 어디에서 확인하는가? 앱의 상품 상세, 거래 내역, 알림 등 가입 뒤 점검할 화면이나 기록 방법을 미리 찾아둡니다.

질문에 답할 때는 각 조건을 ‘평소에 할 수 있음’, ‘추가 관리 필요’, ‘충족 어려움’으로 표시해 보세요. ‘추가 관리 필요’가 여러 개인 상품은 최고 금리가 더 높아 보여도 실제 유지 난도가 높을 수 있습니다.

적금 금리 비교: 높은 우대금리와 낮은 관리 부담 중 무엇을 고를까

적금 금리 비교는 숫자가 큰 상품을 고르는 작업이 아니라, 내가 받을 가능성이 있는 조건의 묶음을 비교하는 작업에 가깝습니다. 우대금리를 받기 위한 행동이 생활 패턴에 이미 들어 있다면 관리 부담이 작지만, 거래를 새로 옮기거나 매달 여러 항목을 확인해야 한다면 금리 차이보다 관리 실패 가능성을 먼저 봐야 합니다.

비교 관점 조건이 단순한 적금 우대조건이 많은 적금
판단의 중심 기본 구조와 월 납입 지속 가능성 추가 조건을 만기까지 이행할 가능성
관리 방식 납입일과 잔액 중심으로 확인 납입 외 거래·결제·기간 조건까지 확인
잘 맞는 경우 일정이 바쁘거나 관리 항목을 줄이고 싶은 경우 기존 금융 습관이 조건과 이미 맞는 경우
다시 생각할 신호 기본 조건 자체가 목표와 맞지 않는 경우 조건 하나라도 매달 기억해야만 가능한 경우

B씨는 월 납입 여력은 충분하지만 여러 앱과 결제수단을 함께 관리하는 일을 부담스러워합니다. 이 경우에는 우대 항목이 많은 상품의 표시 금리보다, 납입 계획을 안정적으로 유지할 수 있는 단순한 구조를 우선하는 판단이 더 맞을 수 있습니다. 반대로 평소 자동이체와 주거래 거래가 이미 조건과 겹친다면, 새 습관을 만들지 않아도 되는지 확인한 뒤 우대조건을 검토할 수 있습니다.

적금 만기 이자를 볼 때 확인할 범위와 기대치

함께 읽으면 좋은 글신용카드 명세서 보는 방법: 결제 예정금액이 달라졌을 때 확인 순서 →

적금 만기 이자는 광고에 보이는 최고 금리만으로 단정하지 말고, 실제 납입 계획과 조건 이행 결과를 함께 놓고 봐야 합니다. 월마다 납입하는 구조에서는 각 납입금이 같은 기간 동안 유지되는 것이 아니므로, 단순히 월 납입액의 합계에 표시 금리를 곱하는 방식으로 기대 금액을 판단하면 차이가 생길 수 있습니다.

따라서 가입 전에는 상품 화면의 예상 금액보다 ‘어떤 조건이 충족된 경우의 안내인지’를 먼저 읽어야 합니다. 본인 계산이 필요하다면 납입 예정일, 납입 금액, 적용 조건, 만기일까지의 유지 계획을 같은 기준으로 적어 두고, 최종 판단은 해당 상품의 공식 안내와 계산 화면으로 다시 확인하는 방식이 적절합니다.

체크리스트

가입 후 놓치지 않는 월별 조건 관리 체크리스트

가입이 끝났다고 우대조건 확인도 끝나는 것은 아닙니다. 월 1회, 납입 직후나 월말처럼 일정한 날짜를 정해 조건 이행 여부를 짧게 기록하면 만기 직전에 기억에 의존하는 일을 줄일 수 있습니다.

  • 이번 달 적금 납입이 계획한 날짜와 금액으로 처리됐는지 확인합니다.
  • 자동이체를 쓴다면 출금 계좌의 잔액과 이체 결과를 확인합니다.
  • 이번 달에 해당하는 우대조건 행동을 했는지 거래 내역 또는 체크표에 표시합니다.
  • 조건의 판단 기간이 바뀌는 시점이나 만기 전 확인 시점을 일정에 적어 둡니다.
  • 소득·지출 변화로 납입 지속이 부담스러워졌다면, 무리해서 유지하기보다 공식 문서의 납입 및 중도해지 관련 문구를 다시 확인합니다.

기록은 복잡할 필요가 없습니다. ‘납입 완료’, ‘우대 행동 완료’, ‘다음 달 확인할 항목’ 세 칸만 만들어도 조건 관리의 빈틈을 찾기 쉬워집니다.

주의·확인

최고 금리 문구만 보고 가입하기 전에 피할 판단

조건이 많을수록 나쁜 상품이라는 뜻은 아니지만, 내 생활과 맞지 않는 조건을 금리만 보고 떠안는 선택은 피하는 편이 좋습니다. 특히 특정 금융회사나 결제수단으로 거래를 집중해야 하는 조건이 부담스럽다면, 그 부담을 감수할 이유가 실제로 있는지 따로 판단해야 합니다.

가입 직전에는 우대조건의 적용 기간, 납입 제한, 자동이체 관련 문구, 만기 전 해지와 관련된 문구를 한 번에 확인하세요. 읽기 어려운 표현이 남는다면 가입을 서두르기보다 공식 상품설명서와 약관에서 해당 문장을 다시 찾고, 이해한 내용만 체크표에 옮긴 뒤 결정하는 방식이 낫습니다.

적금 우대금리 조건 확인 방법은 ‘최고 금리’에서 시작하지 않고, 월 납입 가능액과 목표 시점, 우대조건의 실천 가능성, 관리 부담을 차례로 맞춰 보는 과정입니다. 비교할 상품마다 기본 조건과 우대조건을 분리해 기록하고, 자동이체·납입·유지 조건을 월별로 점검할 수 있을 때 적금 만기 이자에 대한 기대도 현실적으로 세울 수 있습니다.

가장 먼저 할 일은 저축 목표 시점과 매월 계속 낼 수 있는 금액을 정하는 것입니다. 그 다음 가입 직전 공식 상품설명서와 약관에서 우대조건, 적금 자동이체 조건, 납입 및 중도해지 관련 문구를 다시 확인하세요.

Follow Me Written By

Bright Studio

Other Articles

신용카드 명세서 보는 방법을 위해 결제 예정금액과 할부·취소 내역을 확인하는 모습
Previous

신용카드 명세서 보는 방법: 결제 예정금액이 달라졌을 때 확인 순서

생활비 예산 배분 계산 방법을 위해 월 소득과 고정지출·변동지출·저축을 구분해 적은 예산 노트
Next

생활비 예산 배분 계산 방법으로 내 월급의 쓸 돈과 모을 돈 정하기

Next
생활비 예산 배분 계산 방법을 위해 월 소득과 고정지출·변동지출·저축을 구분해 적은 예산 노트
2026년 08월 15일

생활비 예산 배분 계산 방법으로 내 월급의 쓸 돈과 모을 돈 정하기

Previous
2026년 08월 09일

신용카드 명세서 보는 방법: 결제 예정금액이 달라졌을 때 확인 순서
신용카드 명세서 보는 방법을 위해 결제 예정금액과 할부·취소 내역을 확인하는 모습
밝은재테크
  • 사이트 소개
  • 문의하기
  • 면책조항
  • 개인정보처리방침

밝은재테크 © 2026. All Rights Reserved.

  • 홈
  • 생활재테크